Kung nagtatrabaho ka sa Dubai o Riyadh at buwan-buwan kang nagpapadala sa pamilya, baka narinig mo na na kasali ang central bank ng UAE at ng Saudi Arabia sa isang proyekto ng digital currency ng mga central bank. Totoo iyon. Pero hindi iyon app na puwede mong i-download, at hindi pa nito binabago ang paraan ng pagdating ng padala mo sa Pilipinas.
Ang tawag dito ay CBDC, o central bank digital currency: pera na direktang inilalabas at pinananagutan ng central bank, pero nasa digital na anyo. Sa atin, ang central bank ay ang Bangko Sentral ng Pilipinas (BSP). Hanggang sa pagsulat nito, Setyembre 2026, wala pang digital peso na puwedeng hawakan ng ordinaryong tao. Kaya ang mahalagang tanong ngayon ay hindi kung paano bumili, kundi kung paano ito naiiba sa perang nasa cellphone mo na, at kung paano makikilala ang mga gumagamit ng pangalan nito para manloko.
Sino ang may utang sa iyo: GCash, bangko, USDT, CBDC
Kapag may pera kang nakatago kahit saan, may isang institusyon na may pananagutang ibalik ito sa iyo. Iyon ang pinakamalaking pagkakaiba ng apat na klase ng digital na pera na madalas pinaghahalo:
| Tanong | GCash / Maya balance | Deposito sa bangko | USDT | CBDC |
|---|---|---|---|---|
| Sino ang mananagot | Ang e-money issuer, isang pribadong kumpanya | Ang bangko | Tether, isang pribadong kumpanya | Ang central bank mismo |
| Sakop ba ng PDIC | Hindi, dahil hindi ito deposito | Oo, hanggang sa limitasyon ng PDIC | Hindi | Wala sa PDIC; central bank ang direktang may pananagutan |
| May interes ba | Wala sa balance mismo | Mayroon, maliit | Wala | Sa digital yuan ng China, wala, gaya ng cash |
| Magagamit sa ibang bansa | Karamihan ay lokal | Sa bank transfer o remittance | Oo, kahit saan | Pinag-aaralan pa ang cross-border |
Ang pinakamahalagang hilera para sa karaniwang tao ay ang pangalawa. May proteksyon ng PDIC ang deposito sa bangko. Ang balance sa e-wallet ay hindi deposito, kaya kung magkaproblema ang kumpanya, ibang proseso ang dadaanan mo. Ang USDT ay nakasalalay sa reserba ng Tether, gaya ng ipinaliwanag sa artikulo tungkol sa stablecoin. Ang CBDC naman ay parang cash na naging digital: ang central bank mismo ang may utang sa iyo.
Pansinin din na magkamukha silang lahat sa cellphone. Pare-parehong numero sa screen, pare-parehong QR code sa tindahan. Kaya madaling isipin na iisa lang sila, at iyon mismo ang sinasamantala ng mga scam na gumagamit ng salitang CBDC.
Nasaan ang Pilipinas: Project Agila
May sariling pag-aaral ang BSP tungkol sa CBDC na tinatawag na Project Agila. Ang tinitingnan nito ay ang tinatawag na wholesale CBDC: pera ng central bank na ginagamit ng mga bangko at piling institusyong pinansyal sa pagitan nila, hindi ng publiko. Kung sakaling gamitin ito, sa likod ng mga bangko ito tatakbo. Hindi ito lalabas bilang bagong app o bagong wallet sa cellphone mo.
Iba ito sa tinatawag na retail CBDC, ang klase na hawak mismo ng ordinaryong tao. Ito ang sinusubukan ng China sa digital yuan (e-CNY). Ayon sa BOFIT, ang research institute ng Bank of Finland, nagamit na ito sa 26 na lungsod sa 17 probinsya pagsapit ng kalagitnaan ng 2023. Sa Pilipinas, walang ganitong inilunsad para sa publiko.
Ano ang ibig sabihin nito sa araw-araw mo? Sa ngayon, walang nagbabago. InstaPay at PESONet pa rin ang daan ng paglipat ng pera sa pagitan ng bangko at e-wallet, at ang GCash o Maya balance mo ay nananatiling pananagutan ng kumpanyang nag-issue nito.
Nasa mBridge ang UAE at Saudi. Ano ang epekto sa padala?
Ang mBridge ay proyekto ng BIS Innovation Hub, bahagi ng Bank for International Settlements. Nagsimula ito noong 2021 kasama ang Bank of Thailand, ang Central Bank of the UAE, ang Digital Currency Institute ng People's Bank of China, at ang Hong Kong Monetary Authority. Sumali ang Saudi Central Bank noong 2024. Ang layunin: isang platform na pinaghahatian ng mga central bank at commercial bank, tumatakbo sa bagong blockchain na tinatawag na mBridge Ledger, para sa agarang cross-border na bayad at palitan ng pera.
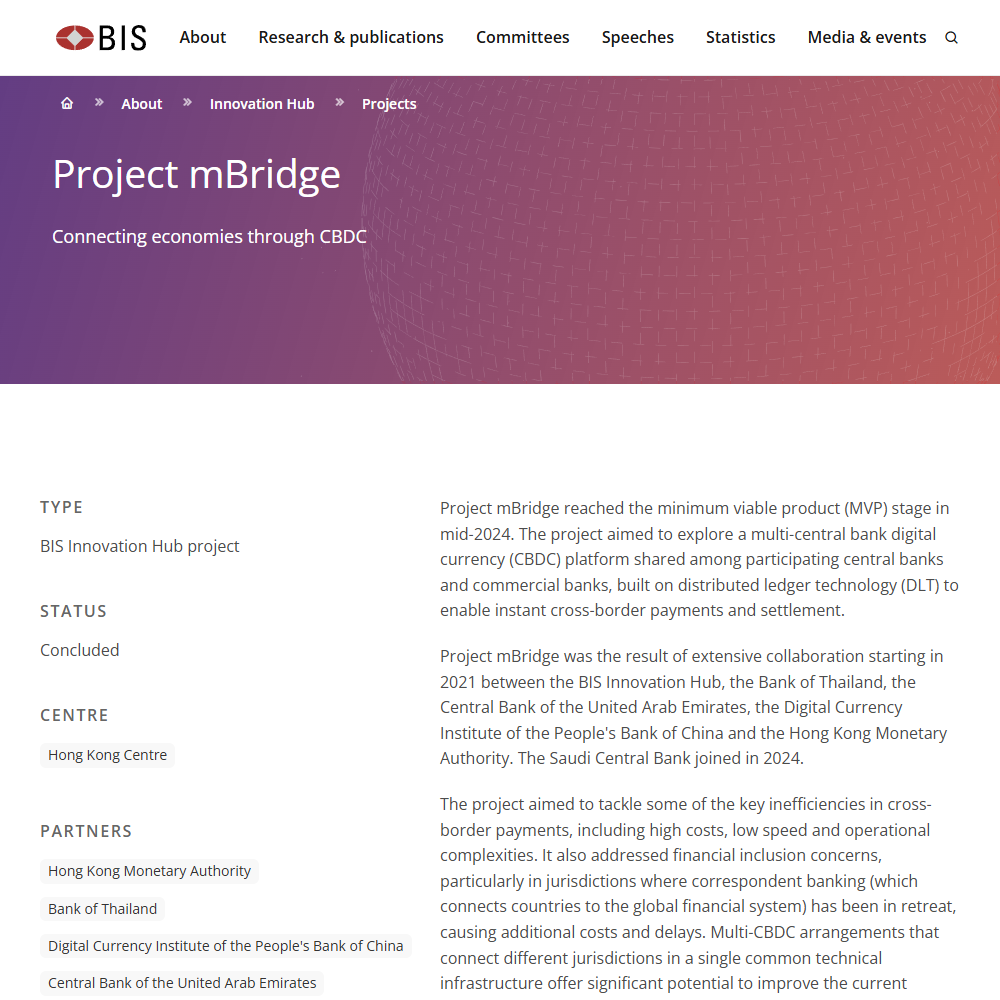
Ang pahina ng Project mBridge sa BIS; nakalista ang limang kasaling central bank at institusyon, at Concluded na ang status ng proyekto. Screenshot mula sa bis.org, kinuha noong 2026-09-15.
Bakit ito mahalaga sa usapin ng padala? Ngayon, ang perang ipinapadala mula Dubai papuntang Maynila ay kadalasang dumadaan sa ilang correspondent bank bago makarating. Bawat isa ay may singil at may sariling proseso. Sinabi mismo ng BIS sa pahina ng proyekto na sa ilang lugar ay umaatras ang mga correspondent bank, kaya lalong nagmamahal at bumabagal ang padala doon. Ang ideya ng mBridge ay magkaroon ng iisang talaan ang mga kasaling central bank, para direkta silang magbayaran.
Pero tingnan ang listahan: wala roon ang BSP. Ibig sabihin, ang padala mo mula UAE o Saudi ay dumadaan pa rin sa remittance company, bangko, o e-wallet partner nila. Noong 2022, may pilot ang mBridge na gumamit ng totoong pera, at noong kalagitnaan ng 2024 umabot ito sa minimum viable product. Concluded na ngayon ang status nito sa pahina ng BIS. Wala sa mga hakbang na iyon ang may kinalaman sa isang app para sa OFW.
Kung gusto mong makita ang ibang ruta na talagang ginagamit ngayon ng ilang nagpapadala, ang artikulo tungkol sa cross-border na padala ang tumatalakay sa stablecoin at sa mga risk nito.
Kapag may nag-alok ng digital peso token
Dahil bago ang salitang CBDC at mukhang galing sa gobyerno, ginagamit ito ng mga scam. Madalas ganito ang anyo: may group chat o page na nag-aalok ng BSP coin, digital peso presale, o mBridge token, may pangakong tataas ang halaga kapag inilunsad na, at hinihingan ka ng bayad sa GCash o USDT para makasali.
Tatlong bagay ang sapat para makilala ito:
- Ang central bank ay hindi nagbebenta ng coin para kumita ka. Ang CBDC, kung dumating man, ay katumbas ng peso: ang ₱100 ay ₱100, walang tataas.
- Walang presale, walang early slot, at walang bonus sa pag-imbita ng kaibigan ang pera ng central bank.
- Kung may hinihinging bayad bago ka makasali, doon na matatapos ang usapan. Ang totoong CBDC sa ibang bansa ay kinukuha mula sa sariling bank account mo, hindi binibili sa isang tao.
Kung may platform na nagsasabing crypto exchange sila, puwede mong tingnan kung nakarehistro sila sa BSP bilang virtual asset service provider. Kung investment ang alok, ang SEC ang naglalabas ng mga babala laban sa hindi rehistradong investment scheme. Mas marami pang halimbawa ng ganitong pattern ang nasa artikulo tungkol sa mga nabigong project.
Kung dumating ang digital peso: apat na tanong
Walang anunsyo na darating ang retail na digital peso. Pero kung mangyari man, may apat na tanong na dapat may malinaw na sagot bago ka maglagay ng pera, at makakatulong ang halimbawa ng China para makita kung ano ang aasahan.
Una, may interes ba? Sa China, walang interes ang e-CNY, gaya ng cash. Kung ganoon din dito, hindi ito ipunang lumalago; lalagyan lang ito ng pera.
Pangalawa, sino ang magbibigay ng wallet? Sa China, ang mga commercial bank at payment institution ang nasa gitna, at sila ang dinadaanan ng pera mula sa central bank papunta sa iyo. Kung ganitong modelo ang susundin, manggagaling pa rin ang wallet sa bangko o e-wallet na kilala mo.
Pangatlo, gaano ito ka-pribado? Ayon sa BOFIT, mas mahina ang proteksyon sa pagkakakilanlan ng digital yuan kaysa sa cash. Mas mahirap itong gamitin sa pamemeke at money laundering, pero may tala ang bawat bayad.
Pang-apat, magagamit ba ito sa labas ng bansa? Ito ang tanong na pinakamalapit sa mga OFW, at ito rin ang pinakamalayo pa sa sagot. Kahit sa China, ayon sa parehong ulat, dine-develop pa ang cross-border na paggamit noong 2023.
Mga Karaniwang Tanong
May digital peso na ba?
Wala pa para sa publiko. Hanggang Setyembre 2026, walang retail CBDC na inilalabas ang BSP. Ang pinag-aaralan nito sa Project Agila ay wholesale CBDC, para sa mga bangko at piling institusyong pinansyal.
Pareho ba ang GCash balance at ang CBDC?
Hindi. Ang GCash balance ay pananagutan ng e-money issuer, isang pribadong kumpanya, at hindi ito deposito kaya hindi sakop ng PDIC. Ang CBDC ay direktang pananagutan ng central bank, parang cash na nasa digital na anyo.
Mas mura na ba ang padala mula UAE o Saudi dahil sa mBridge?
Hindi direkta. Ang mBridge ay platform para sa mga central bank at commercial bank, at wala ang BSP sa listahan ng mga kasali. Ang padala mo ay dumadaan pa rin sa remittance company, bangko, o e-wallet.
Legit ba ang digital peso token na ibinebenta online?
Hindi. Walang CBDC na ibinebenta sa presale o sa investment group. Ang central bank ay hindi nagbebenta ng coin para kumita ka, kaya scam ang ganitong alok.
Ang timeline at mga kasali sa mBridge ay mula sa pahina ng Project mBridge ng Bank for International Settlements. Ang detalye tungkol sa digital yuan ng China (interes, privacy, mga tagapamagitan, at saklaw ng pilot) ay mula sa BOFIT Weekly Review 28/2023 ng Bank of Finland. Parehong binasa noong 2026-09-15.