在收银台扫码付款,很少有人会想:这笔钱此刻是谁欠我的?用支付宝余额付,对你负责的是支付机构;刷银行卡,是开户的那家银行;换成数字人民币,这张“欠条”就直接落在了中国人民银行名下。三种付法在手机上几乎看不出区别,真到某家机构出问题的那天,结局却差得很远。
央行数字货币,英文缩写 CBDC,说的就是最后这一种:由中央银行直接发行、直接负责的数字形式的钱。中国人民银行 2014 年开始研究,2019 年底在四个大城市启动试点;到 2023 年年中,数字人民币(e-CNY)已经在 17 个省份的 26 个城市使用,全国推开的时间表一直没有公布。
它出现在一个讲区块链用途的网站上,是因为这个话题特别容易被说混。数字人民币本身并不是一条谁都能查的公开链;央行真正把区块链拿来办正事的地方,是几家央行合搭的跨境结算平台 mBridge。两件事拆开看,才不会被“国家也在发区块链币”这类说法带偏,更不会被借这个名头卖“数字货币”的人骗。
同样是手机付款,欠你钱的是谁
钱存在哪里,说到底是你把它借给了谁。把四种常见的“手机里的钱”摆在一起,差别集中在下面几行:
| 比较项 | 支付宝 / 微信余额 | 银行存款 | 数字人民币 | USDT |
|---|---|---|---|---|
| 对你负责的是 | 支付机构 | 开户银行 | 中国人民银行 | Tether 公司 |
| 本身有没有利息 | 没有(余额宝是另外买的基金) | 有,活期很低 | 没有,和现金一样 | 没有 |
| 机构出问题时 | 余额不是存款,不在存款保险范围内 | 存款保险,同一家银行最高赔付 50 万元 | 央行的直接负债,和纸币同一个级别 | 取决于公司储备是否真实足额 |
| 能不能拿到境外用 | 基本在境内 | 跨境要走银行汇款 | 跨境功能还在开发 | 全球能转,但境内不承认它的货币地位 |
最后一列放进来,是因为很多人把数字人民币和稳定币当成一类东西。它们在新闻里常被放在一起讲,但一个背后是国家信用,一个背后是一家公司的储备账本。稳定币那篇讲过 USDT 靠什么维持 1 美元;数字人民币不需要“维持”,它就是人民币,1 元永远是 1 元。
对普通人来说,这张表最实际的是第三行。银行存款有存款保险兜底;支付机构的余额不是存款,不走这套保障;数字人民币则是央行的直接负债,和你钱包里的纸币同一个级别。所以有人把它叫作“手机里的现金”,这个比喻在“谁负责”这一点上是准的。
数字人民币算不算区块链
不算你想象的那种。比特币、以太坊、跑 USDT 的波场,都是公开账本:任何人打开区块浏览器,都能看到每一笔转账从哪来、到哪去(USDT 转账那篇写了具体怎么查)。谁都可以在上面发一个新代币,也没有哪家机构能单方面改账。
数字人民币正好反过来。芬兰央行下属的转型经济研究所(BOFIT)在 2023 年的一份周报里是这样概括的:数字人民币完全由人民银行控制,商业银行和支付机构充当支付中介。你的钱包开在某家银行或支付机构那里,钱从央行出来,经过它们到你手上;账本不对外公开,外人查不到你的流水,也没有人能在这套系统里另发一种币。
同一份周报还提到两点,开通之前值得知道。第一,数字人民币和现金一样不计利息。第二,它提供的匿名保护弱于现金:电子记录比现金更难伪造、洗钱或用于非法交易,反过来也意味着每一笔支付都会留下痕迹。
所以“数字货币”和“区块链”这两个词,在数字人民币身上是可以分开的。有人拿“央行都在用区块链发币”给某个币背书,这个前提本身就不成立。
央行把区块链用在了哪:mBridge
区块链真正进到央行业务里,是在跨境结算这一层。国际清算银行(BIS)创新中心的 Project mBridge,从 2021 年起联合泰国央行、阿联酋央行、中国人民银行数字货币研究所和香港金管局,共同搭建一个多央行数字货币平台,沙特央行在 2024 年加入。平台跑在一条专门新建的链上,叫 mBridge Ledger,用来支持实时的点对点跨境支付和外汇交易。
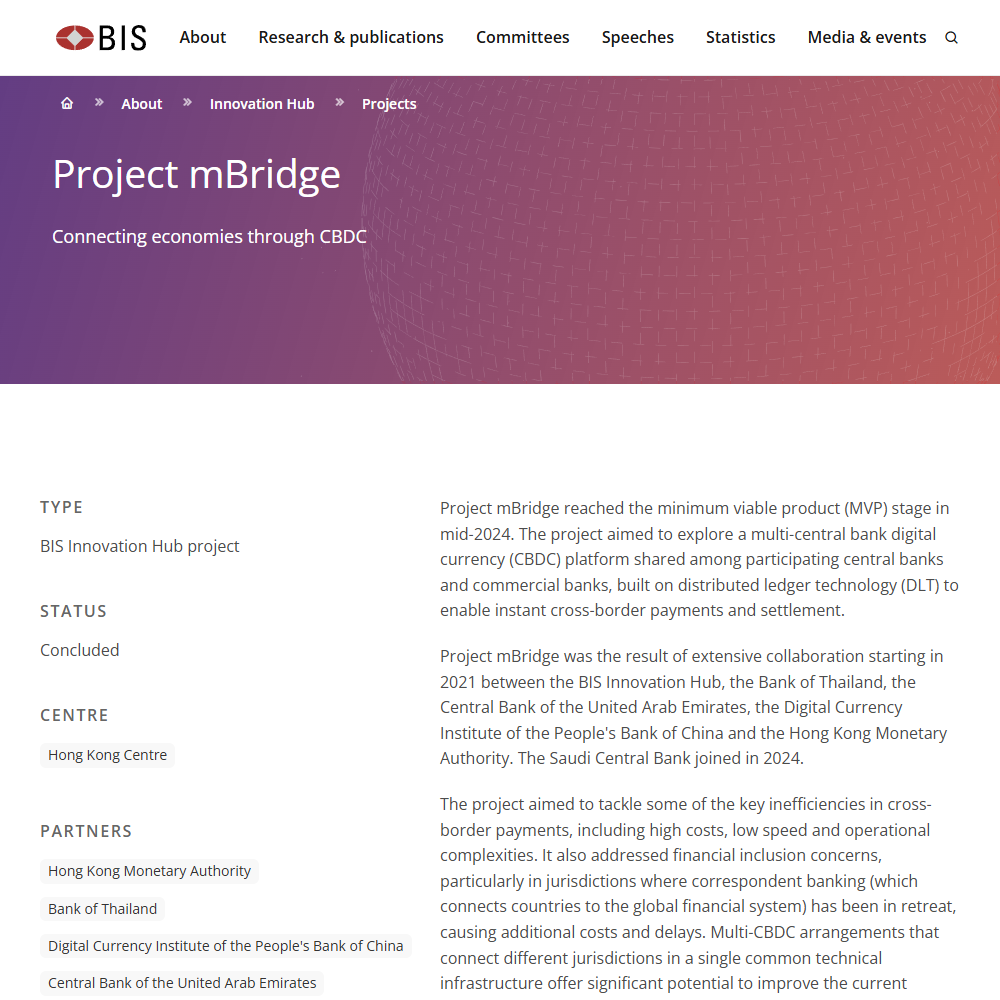
BIS 的 Project mBridge 项目页,列出五家合作央行和机构,项目状态标为 Concluded(已结束)。截图来自 bis.org,抓取于 2026-09-15。
它要解决的是一个老问题。今天一笔钱从香港打到迪拜,通常要经过几家“代理行”接力,每一站都收费、都要对账,慢和贵就是这么来的。BIS 在项目页上专门提到,一些地区的代理行业务在收缩,让那里的汇款更贵也更慢。mBridge 的思路是让参与的央行和商业银行共用一套账本,两边直接用各自的央行数字货币结算,中间的接力站就省掉了。跨境汇款那篇讲的是稳定币走的另一条路,两篇对照着看更清楚。
进度上,这个平台 2022 年做过一次真实资金的试点,2024 年年中进入“最小可行产品”(MVP)阶段。BIS 项目页上的状态现在标为“已结束”。
落到普通人身上,两句话就够了。第一,你不会在手机上“用 mBridge”,它的使用者是央行和商业银行,个人接触不到。第二,凡是有人向你推销“mBridge 币”“多边央行数字货币认购”,都可以直接判定是骗局:这个平台上没有给公众买卖的代币,也没有什么“早期份额”可抢。
现在就想用:从下载到付第一笔
开通数字人民币不需要任何“邀请”,也不需要先交钱。整个流程在手机上完成,真正要停下来想一想的只有两处:选哪家运营机构,开哪一档钱包。
- 在手机自带的应用商店搜索“数字人民币”,下载前看一眼开发者信息,别装名字相近的仿冒 App。短信链接、陌生人发来的安装包,一律不装。
- 用本人手机号注册,然后选一家运营机构开通钱包。运营机构就是参与数字人民币运营的银行和支付机构,选了哪家,钱包就挂在哪家,之后兑入、兑出都经过它。手里已经有某家银行卡的,选那家最省事。
- 看清钱包等级。只凭手机号开出来的那一档,余额和单笔支付都有上限;绑定本人银行卡、补全实名信息之后,额度会放宽。每一档的具体上限写在开通页面上,按自己打算怎么用来选。
- 从绑定的银行卡“兑入”。这一步是把银行存款换成央行的钱,钱没有离开你,也没有进入任何第三方平台。
- 付款。在支持数字人民币的商户,扫商户的收款码就能付;也可以打开付款码让收银员扫。收款、转给朋友也在同一个界面里。
- 不用的时候,把余额“兑回”银行卡,同样一步就能完成。
如果 App 提示你所在地区暂未开通,或者某家运营机构开不了,那是覆盖范围的问题,不是你操作错了,换一家机构或者过一段时间再试。试点期间不少城市发过数字人民币消费红包,很多人就是这样第一次打开它的;红包通常有使用期限和指定商户,领到之后先看规则再用。
它替你做不了的几件事
数字人民币好用的地方很朴素:它是现金的电子版,不依赖任何一家商业平台。反过来,它也有明确做不到的事。知道这些,比记住功能更能保护你。
它不会让你的钱变多。和现金一样不计利息,放一年还是那个数。想要利息,得存银行或者另外买理财产品,数字人民币钱包本身不提供这类东西。
它也不是投资品。1 元数字人民币就是 1 元人民币,不涨不跌,不存在“提前囤”的说法。所以,凡是说数字人民币会升值、可以“挖矿”、要先交保证金才能开“高级钱包”、或者拉你进群认购“央行数字货币”的,全部是诈骗。真正的数字人民币,要么从你自己的银行卡兑入,要么是别人转给你,不存在要你先付钱才能拿到的“份额”。
它替代不了美元。人民币的购买力怎么变,数字人民币原样跟着变;它和 USDT 解决的不是同一件事。持有 USDT 的人看重的是锚定美元、全球可转,而这些在国内受到严格限制,稳定币那篇的常见问题里写了具体的监管口径。
它也给不了现金那样的隐私。前面说过,数字人民币的匿名保护弱于现金。对绝大多数日常消费这没什么影响,但如果你在意的恰恰是“这笔钱不留记录”,它做不到。
常见问题
数字人民币有利息吗?
没有。数字人民币和现金一样不计利息,放在钱包里多久都是那个数。想要利息,需要存银行或另外购买理财产品。
数字人民币是区块链吗?
不是公开区块链。数字人民币由中国人民银行控制,商业银行和支付机构负责兑换和流通,账本不对外公开,也没有人能在上面另发代币。央行把区块链用在了跨境结算平台 mBridge 这一层。
数字人民币和支付宝余额有什么区别?
对你负责的机构不同。支付宝余额是支付机构对你的负债,数字人民币是中国人民银行的直接负债,和纸币同一个级别。两者都不计利息,付款体验很接近。
普通人能用 mBridge 转账吗?
不能。mBridge 是国际清算银行创新中心和几家央行搭建的多央行数字货币平台,使用者是参与的央行和商业银行,个人接触不到,平台上也没有给公众买卖的代币。
有人卖央行数字货币让我投资,能买吗?
不能买,这是诈骗。数字人民币就是人民币,不涨不跌,不需要认购,也不需要先交钱开通。真正的数字人民币只会从你自己的银行卡兑入,或者由别人转账给你。
项目时间线和参与方来自国际清算银行的 Project mBridge 项目页;数字人民币的试点范围、利息与匿名性,来自芬兰央行转型经济研究所的 BOFIT 周报 2023 年第 28 期。两处均于 2026-09-15 查阅;试点城市数量是 2023 年年中的数字,之后还在变化。